中美同时公布硅-28突破,补的却不是同一段链:量子竞赛正退回一瓶气体
中国说公斤级,美国说小于1 ppm。两种突破不能按小数点排座次,却共同暴露了量子产业最容易被忽略的上游。
一台量子计算机最引人注目的部分,通常是悬挂在实验室里的低温“吊灯”,是金色线路、真空腔和被媒体放大的芯片。
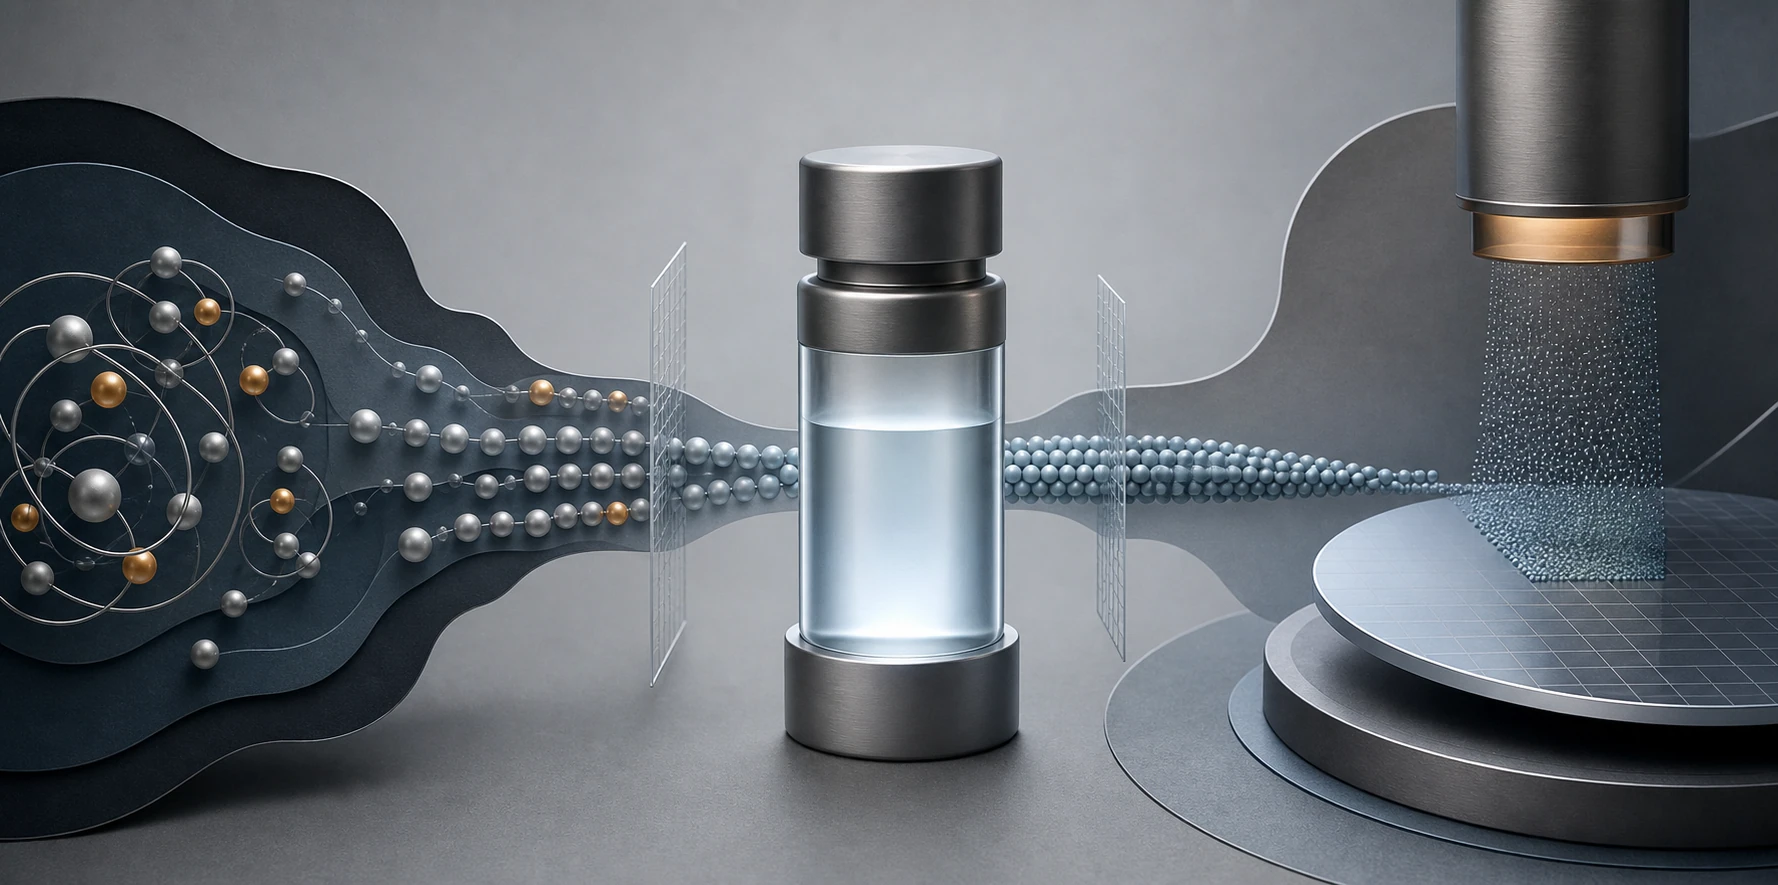
可对一条重要技术路线来说,决定量子比特能否安静工作的东西,可能先藏在一瓶气体里。
自然硅看上去已经很纯。大约 92% 是硅-28,另有约 5% 是硅-29。二者的化学性质几乎一样,但硅-29的原子核带有自旋,像散落在材料里的微小磁针。对某些硅自旋量子比特而言,它们会扰动电子自旋,让原本脆弱的量子状态更快失去相位。
于是,普通半导体工业最熟悉的元素,又要经历一次陌生的提纯:不仅要去除化学杂质,还要在同一种元素内部挑选质量略有不同的原子。
2026 年 6 月,中国方面宣布实现公斤级、丰度超过 99.99% 的硅-28自主量产。一个月后,美国能源部下属橡树岭国家实验室和太平洋西北国家实验室公布另一条链路:在硅烷中将硅-28纯度做到 99.9999%,把硅-29压到 1 ppm 以下。
两条消息很容易被写成一场小数点战争:四个九对六个九,谁更领先?
这恰好是最没有意义的比较。中国公告强调的是公斤级和自主量产;美国公告强调的是硅烷这种可用于沉积薄膜的化学形态及杂同位素水平。样品、分母、规模和制造位置都不相同。把数字直接排成名次,就像拿一座钢厂的年产吨位与一卷航空用钢的缺陷率比较。
真正值得比较的,是两国正在修补哪一种缺口。它告诉我们,量子竞赛已经不只是比量子比特数量和算法演示,还在退回到一条更慢、更笨重、也更难被资本市场看见的供应链:同位素分离、化学转化、计量、薄膜沉积、晶圆接口和器件良率。
拥有硅,不等于拥有一瓶安静的硅烷;拥有硅烷,也不等于拥有能稳定生产的量子芯片。
99.99% 和 99.9999%,量的不是同一件东西
普通人看到 99.99%,会自然地把它理解为一种统一质量。材料工程里,纯度至少有三种不同语言。
第一种是同位素纯度。在一百个硅原子里,有多少是目标硅-28,而不是硅-29或硅-30。
第二种是化学纯度。即使几乎所有硅都是硅-28,材料里仍可能混入氧、碳、金属或反应残留。它们会在晶格、界面和工艺设备里制造另一类缺陷。
第三种是形态与工艺纯度。粉末、固体块材、四氟化硅、硅烷和已经长好的外延薄膜,服务的是不同制造环节。一个数字很高的原料,如果不能以设备接受的形态稳定输送,仍然跨不过晶圆厂的门。
中国 6 月公告的关键词是“公斤级”。国资系统公开的沿革显示,相关单位从 2010 年公斤级、99.5% 的技术节点,逐步推进到 2026 年公斤级、超过 99.99%。这解决的是从少量研究样品向稳定批量的跨越,也是摆脱外部供应依赖的政策目标。
但公告没有同时给出年度产能、批间一致性、硅烷气体指标、300 毫米晶圆兼容性或量子器件良率。公斤级说明规模阶梯向上走了一步,不等于已经建成年产若干吨的商业供应,更不等于客户可以直接把材料装进现有设备。
美国公告的关键词则是“硅烷”和“小于 1 ppm”。
橡树岭国家实验室利用电磁同位素分离技术获取高丰度同位素原料;太平洋西北国家实验室负责把四氟化硅等前驱体转成硅烷或锗烷,再用热扩散同位素分离进一步压低不需要的同位素。硅烷、锗烷是沉积超薄半导体层常用的气态前驱体,因此这条链条更靠近制造设备的入口。
可美国团队也明确说,仍在简化流程和减少污染。公告没有公布年度吞吐量、稳定售价、交付周期或量子芯片结果。实验室能够提供一种材料,与多家晶圆厂可以持续、低波动地采购,是两个阶段。
所以,四个九与六个九并不构成一场百米赛跑。它们是两份不同的施工进度表。
美国补的不是纪录:NIST 在 2020 年就更纯过
美国公告把这项工作写成“重建国内供应链”,这背后有一段值得注意的历史。
美国曾长期利用橡树岭的电磁分离设施生产研究和工业所需的稳定同位素。随着老式 calutron 设施在 1998 年停止运行,国内大规模稳定同位素富集能力出现空档。许多同位素可以通过库存、国际采购和少量专门渠道获得,但量子产业需要的不只是某次实验的一小份材料,而是能够持续迭代、可追溯、可计量的供给。
这次由两个国家实验室分工,正是在补链。
ORNL 擅长把目标同位素从天然混合物中分开;PNNL 接过富集材料,完成化学转化、气体净化和进一步分离。一个项目横跨核科学时代留下的同位素能力与半导体时代需要的高纯前驱体。
这也是美国量子制造政策正在变化的一个缩影。NIST 在 2026 年启动量子制造相关中心时,把低温部件、激光、材料与制造接口放在一起。国家能力不再只用“有多少家公司做量子计算”衡量,而开始问:关键部件能否计量、能否批量制造、断供时能否恢复。
但“重新拥有国内链条”不等于“第一次达到这种纯度”。
NIST 公开的 2020 年研究,已经在硅-28薄膜中报告最高 99.99987% 的富集水平。这是一个重要反例:任何把 2026 年公告写成“人类从未见过的硅-28纯度”的标题,都忽略了样品形态和历史研究。
新进展的意义更可能在于,把同位素分离、前驱体转化和国内供给串起来,并尝试降低磁性同位素到适合量子制造的水平。纪录不是重点,可持续的工艺链才是。
中国补的是一座“公共水厂”,不是一块样品
中国的硅-28进展,同样不能只看发布会上的样品。
2024 年公布的核技术应用行动方案,把硅-28、锗-72、氦-3等战略性稳定同位素列入重点方向,并把研发、生产、储存、销售、运输和应用写在同一条链上。这种政策语言说明,决策者已经意识到同位素不是普通实验耗材。
它们的难处在于需求小而战略性高。市场初期订单不大,设备专用、能耗高、质量控制严,单个企业未必愿意独自承担多年工艺积累。可一旦某条量子、核能或精密测量路线进入扩张期,供应中断又会卡住整个系统。
这类产品很像科技工业的“公共水厂”:平时不抢镜,真正缺水时,终端公司再多融资也不能立刻造出一条合格水源。
中国模式的优势,是能通过长期计划和大型机构维持一条早期市场不足以养活的链;它的挑战,则是公告中的“自主可控”需要进一步翻译成用户能验证的指标:每批材料的同位素与化学杂质如何测量,价格和交期如何,能否转成硅烷,能否进入标准外延设备,量子点器件的相干时间和良率是否一致改善。
美国国家实验室模式强调跨机构分工和国家同位素开发中心的供给接口;中国行动方案强调全链布局和国有核工业体系的积累。二者都依靠公共机构承担市场暂时不愿承担的上游风险。
区别不是简单的“国家主导”与“市场主导”。在硅-28这样的小众关键材料上,两边都没有只把问题交给市场。真正的差别要从更具体的制度层面观察:谁负责长期产线,谁定义计量标准,谁承担前期订单不足,研究机构怎样向商业晶圆厂交接,客户怎样获得可比较的质量证书。
从一瓶硅烷到一枚可用量子比特,中间还有五道门
如果把硅-28原料突破直接写成“量子计算提速”,中间至少漏了五道门。
第一道是化学转化。富集原料需要变成制造设备能够使用的前驱体,过程中不能重新引入杂质。
第二道是薄膜与晶圆。气体进入沉积设备后,要在足够大的晶圆上形成厚度、应力和同位素分布都均匀的外延层。一个小片上的最好结果,不能代表整片制造。
第三道是界面。量子比特不仅生活在硅内部,也生活在氧化层、栅极、缺陷和应变共同构成的环境里。消除硅-29噪声以后,其他噪声可能成为新的瓶颈。
第四道是器件良率。研究人员能做出一个相干时间很长的器件,与一片晶圆上大多数器件都可用,是完全不同的工程成就。
第五道是系统价值。更纯的硅有望延长某些自旋量子比特的相干时间、简化控制,但容错量子计算仍需要控制电子学、低温系统、纠错协议与大规模互连。
而且,硅-28不是所有量子计算的共同燃料。超导量子比特、离子阱、光量子、中性原子各有自己的材料与部件瓶颈。硅-28供应链变强,只能直接说明硅基自旋路线的一个关键约束得到缓解,不能代表整个量子产业跨过同一道门。
对投资者而言,这种层级感尤其重要。
上游公告常被终端叙事放大:材料纯度提高,于是芯片性能提高,于是商业量子计算临近。每一个“于是”都需要新的证据。更可靠的尽调顺序应该是:先问数字测的是什么样品,再问批量与价格,然后问晶圆验证、器件统计和客户复购。
如果一家公司只展示最高纯度,不展示批间波动;只展示一枚器件,不展示整片良率;只展示实验室合作,不展示供货合同,那么它离制造基础设施仍有距离。
别再问谁领先,先问这批材料谁做的独立计量
高科技叙事偏爱终端英雄。
我们记得第一台计算机、第一枚芯片、第一台量子处理器,却很少记得为它们提供高纯气体、标准物质、测量仪器和维护人才的机构。因为一瓶气体没有界面,没有应用演示,也很难在发布会上制造戏剧。
但所谓科技自主,恰恰常被这些无名环节定义。
一个国家可以购买最先进的终端设备,却在某种年需求只有几公斤的同位素上受制于人;也可以宣布某种材料量产,却没有独立计量、标准前驱体和晶圆客户。真正的能力不是库存里有一块样品,而是当研发人员改变规格时,供应商、计量机构和设备工程师能够一起迭代。
中美两则消息并不适合得出“谁赢了”。它们适合提出一套更成熟的问题:
同位素丰度是多少?化学杂质是多少?样品是固体、气体还是薄膜?所谓公斤级是单批、库存还是年度产能?谁完成独立计量?前驱体能否在标准设备里稳定沉积?一片晶圆上的器件分布怎样?客户是否愿意为下一批继续付钱?
这些问题比小数点后的九更枯燥,却更接近产业。
量子计算最终也许会以一种令人惊叹的算法被历史记住。但在那之前,它必须学会像一个普通制造业一样生活:接受材料证书,处理污染,稳定交货,测量波动,承认每一道接口都可能失败。
一瓶足够安静的硅,不是量子计算的胜利。
它是量子计算终于开始面对工业现实的证据。
参考资料清单
- 《一手联合公告》,橡树岭国家实验室、太平洋西北国家实验室,2026 — https://www.ornl.gov/news/silencing-noise-doe-unveils-breakthrough-domestic-silicon-and-germanium-isotope-supply-chains
- 《天津市政府报道》,天津市政府,2026 — https://www.tj.gov.cn/sy/tjxw/202606/t20260621_7321025.html
- 《2024—2026年行动方案》,2024 — https://nnsa.mee.gov.cn/ztzl/haqshmhsh/haqrdmyyt/202412/202412/t20241223_1099110.html
- NIST 说明,NIST,2020 — https://www.nist.gov/news-events/news/2020/01/spotlight-silicon-28-quantum-computers
- 《2020年薄膜论文页》,NIST,2020 — https://www.nist.gov/publications/targeted-enrichment-28si-thin-films-quantum-computing