AI 数据中心真正的账,不是一年用多少电,而是它第七年离开时还欠这条线路多少钱
美国企业承诺自己买电、自己付升级费,但真正危险的时刻,是变电站已经建好,项目却延期、缩水或退出。把承诺写成一张可执行的退出账单,才是居民电费保护的开始。
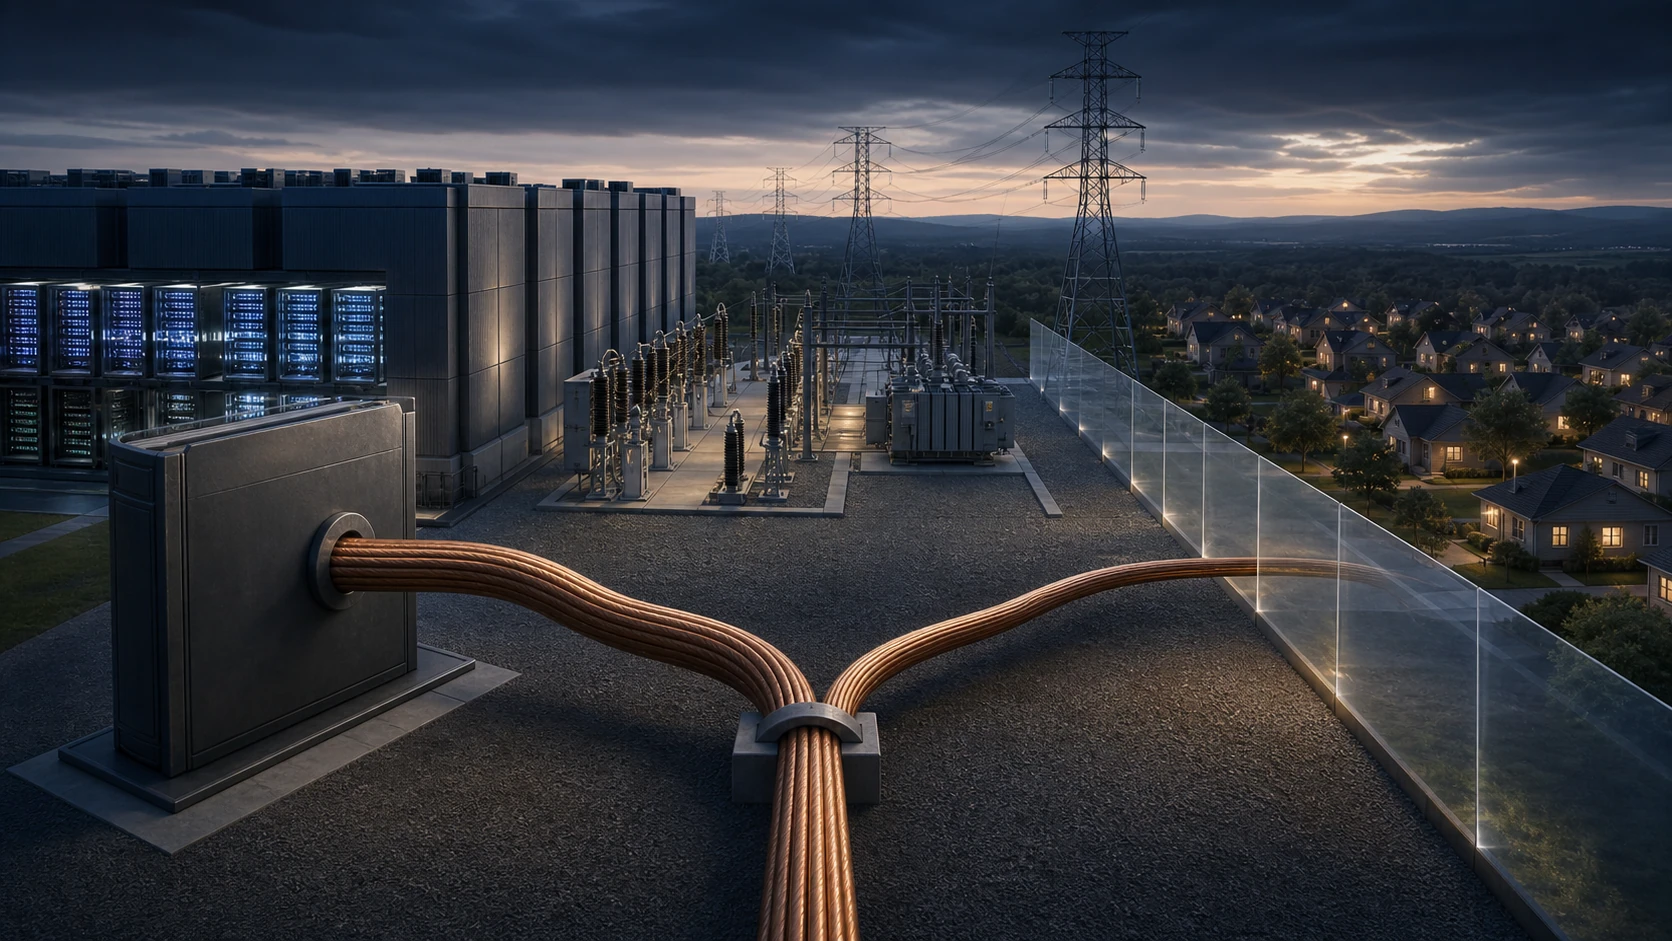
AI 数据中心真正的账,不是一年用多少电,而是它第七年离开时还欠这条线路多少钱
设想一座城市收到一份令人兴奋的投资计划。
一家 AI 公司准备建设大型数据中心。项目承诺建筑投资、税收和就业,也需要稳定而巨大的电力。为了让它接入,电力公司要提前扩建变电站、升级输电线路、预留发电能力。这些设备可能使用三四十年,建设却必须在第一台服务器开机前开始。
两年后,事情发生变化。
芯片更新了,训练方法变了,公司把部分算力迁到另一州;或者融资放缓,项目只建原计划的一半;也可能几家开发商同时向不同电力公司申请接入,最后只选择最快的一处。
数据中心没有如期出现,那座已经为它加粗的电线却不会消失。
谁来付账?
这是 AI 基础设施最容易被“总耗电量”遮住的问题。公众讨论常围绕一座数据中心相当于多少户家庭、需要多少座电厂、会不会推高电价。可电力账单不只由用了多少度电决定。线路、变电站和电厂包含大量固定成本,一旦建成,无论客户是否按计划用电,都要有人偿还。
2026 年 3 月,美国白宫推动七家大型科技和 AI 企业签署 Ratepayer Protection Pledge,承诺为数据中心新增电源和输配电升级支付全部成本,并与公共事业公司、州政府协商专门费率,“无论是否实际使用”都为已准备的电力与基础设施付费。7 月 23 日,白宫宣布这一承诺扩展到更多州、公共事业公司、合作社和数据中心开发商。
6 月 18 日,美国联邦能源监管委员会 FERC 又向六个区域电网运营商发出命令,要求它们说明或改革大负荷的接入、成本分配、透明度和共址发电规则。FERC 委员 David Rosner 特别提出成本回收协议:即使为数据中心建设的基础设施已经开工,而项目最终没有出现,普通居民也不应接过这张账单。
这场制度变化表面上在讨论“AI 要自己买电”,真正触及的却是一个更深的问题:
一项私人技术热潮留下的长期公共资产,风险应该跟着谁走?
电费里有三本账,企业只回答了第一本
理解争议,先要把电费拆开。
第一种是能源账。数据中心实际消耗多少千瓦时,按合同和市场价格付钱。它最直观,也最容易被企业用可再生能源合同、现货采购或自建电源回应。
第二种是容量账。电网必须保证某些时刻有足够发电和备用,即使数据中心不是每小时都满负荷运行,也要为它可能达到的峰值准备资源。
第三种是网络账。高压线路、变电站、开关、保护系统和配电设备要按照连接容量建设。它们寿命很长,成本通常通过多年费率回收。
企业说“我们购买了与全年用电量相当的清洁电力”,主要回答第一种账,并不自动回答后两种。某地太阳能电站一年发出的电量可以与数据中心全年耗电相等,但数据中心夜间仍从当地电网取电;新的变电站、线路和备用能力仍需要具体的付款人。
反过来,大客户也可能降低平均电价。电网已有固定成本时,一个稳定、长期、高负荷率的客户加入,可以把成本分摊到更多售电量上。2026 年一篇预印本使用工具变量方法估计,2015—2024 年间,美国数据中心令平均零售电价小幅下降。作者给出的解释包括输配电规模经济、既有固定成本被更多用电量分摊,以及发电单位成本下降。
这项结果是重要反证。它提醒我们,“数据中心必然让所有人电费上涨”同样是一句过度概括。
但论文作者也明确警告,未来供给约束可能逆转结果。过去十年的平均效应不能自动预测下一阶段:新项目规模更大、集中度更高、接入更急;有些地区已有富余能力,有些地区却需要从零建设线路和电源。全国平均下降,也可能掩盖特定州、特定用户类别或特定项目的成本转移。
真正的问题从来不是“数据中心总体上好还是坏”,而是:
这座变电站为什么建、服务谁、寿命多久、客户承诺多久;如果预测错了,谁承担剩余价值?
承诺没写进费率表,就不算数
白宫 pledge 使用了极有传播力的语言:建设、带来或购买所需新电源;支付所有新增输配电升级;不使用也要付钱;投资当地就业;在紧缺时帮助电网韧性。
但自愿承诺只有进入公共事业费率、接入协议和监管命令,才会变成可执行的账单。
第一项需要最低需求承诺。数据中心申报一千兆瓦,却只用四百兆瓦时,不能只按实际电量付费。费率可以设定最低计费容量或 take-or-pay 条款,让企业为电网按承诺规模准备的能力负责。
第二项需要前期保证金。项目进入研究和建设阶段前,应提交与预期升级成本、成熟度和风险相匹配的财务担保,避免只凭一份意向就占用大量规划资源。
第三项需要退出费。客户延期、缩水、迁移或破产时,尚未回收的专用与相关网络成本必须有清楚的优先责任,不能等项目离开后再由居民费率填洞。
第四项需要透明的成本归因。FERC 的说明特别强调,如果一项网络升级为大负荷而建,公众应知道为谁建、花了多少、怎样分配。没有项目级透明度,监管者难以判断所谓“公共升级”究竟给谁带来主要收益。
第五项需要预测纪律。数据中心开发商可能向多个地区同时提交接入请求,寻找最快、最便宜的地点。若电网把每份申请都当成确定负荷,规划会重复计算,提前建设过多资源。FERC 因此要求逐阶段提高项目成熟度,包括场址控制等客观条件。
这些条款共同回答一个常被忽略的情形:不是数据中心耗电太多,而是它承诺很多、最后用得太少。
FERC 管得了线路,管不了你家的电费单
美国电力制度分层而碎片化。FERC 主要监管跨州输电和批发市场;州监管机构负责公共事业零售费率和不同用户类别之间的分摊;地方政府还掌握土地、水、税收与部分许可。
这意味着全国 pledge 不能像一条统一电价命令那样自动生效。
FERC 可以要求区域电网运营商说明输电服务、共址负荷、成本透明度和接入程序,但居民最终承担多少,还取决于州级专门费率、公共事业公司的成本分类、项目合同和监管审批。FERC 委员在说明中也明确,州拥有在零售用户之间分配输电费用的权力。
碎片化不全是缺点。不同地区的资源结构差异巨大:有的地区发电富余、线路充足,希望吸引稳定负荷;有的地区电网已经拥堵,居民电费压力大;有的数据中心能在紧张时降载,有的工作负荷几乎不能中断。统一规则可能过粗。
但地方竞争也会制造另一种风险。为了争夺投资,州和公共事业公司可能给出优惠费率、税收减免或提前建设,把长期风险留给未来用户。一个地区若要求企业提供高额担保,项目可能转向隔壁州;当每个地方都害怕失去项目,保护居民的条款容易被向下竞价。
全国性的最低透明度、项目成熟度和成本回收原则,意义就在这里:不是替每个州定同一价格,而是防止招商竞争把退出风险藏起来。
在哪里建、怎样量、谁付钱:三张不同的考卷
把美国政策放到国际对比中,会发现“数据中心能源政策”并不是同一张考卷。
美国这一轮最突出的提问是:谁付钱?
它从大负荷接入、专门费率、成本回收与退出责任入手,试图在市场化、分层监管的电力体系里追踪成本因果。企业带来多少新增需求,就应为相应电源和网络负责;项目没有出现,也不能把资产风险留给普通用户。
中国政策更突出的问题是:算力应该建在哪里?
国家发展改革委等部门 2024 年发布的数据中心绿色低碳行动计划,要求强化“东数西算”布局,新建大型和超大型数据中心优先进入国家枢纽节点集群,统筹风电光伏基地与算力设施,引导非实时业务向西部迁移,并设定 PUE、可再生能源利用和余热目标。这里的核心工具是空间规划、能效约束与算力—电力协同。
它试图在机房开工前就减少错配:把可以移动的计算任务放到能源、气候和土地更合适的地点。但“建在资源更合适的地方”不自动回答某个项目的线路成本由谁承担,也不保证所有业务都能迁移。低时延服务、数据合规、客户距离与网络传输仍会把大量算力留在东部或城市附近。
欧盟当前突出的问题是:不同数据中心怎样被同一把尺子测量?
欧盟 2024/1364 号授权法规要求符合范围的数据中心向统一数据库报告能源消耗、装机 IT 功率、用水、余热利用和可再生能源等指标,并规定测量口径和记录要求。2026 年,欧盟又推进共同可持续评级制度。
披露先解决可比性。没有统一口径,企业各自宣布“高效”“绿色”,政策制定者很难判断谁只是气候更冷、谁真正降低了系统消耗。但披露也不会自动分配输电成本;汇总公开与商业秘密保护之间,还会限制公众看到的项目细节。
三个制度方向可以被放在同一张表里:
- 美国追问成本因果与退出责任;
- 中国追问空间布局与能源协同;
- 欧盟追问测量口径与可持续透明度。
这不是优劣排名。它们处在不同电力市场、监管权力和发展阶段,也解决不同层级的失败。真正完整的制度,反而需要同时回答三问:在哪里建,怎样量,谁付钱。
愿意在傍晚降载的负荷,应该更便宜
大负荷不是只会不断吃电的黑箱。
某些 AI 训练、数据处理和批量计算可以在时间上移动;拥有自备电源或储能的数据中心,也可能在电网紧张时减少取电。FERC 讨论非坚定输电服务与共址发电,就是希望愿意接受限电或调节的客户,用灵活性换取更快接入和更少网络升级。
这提供另一种公平原则:费用不只按“最大申报功率”分配,也按客户给系统造成的真实约束分配。
如果数据中心坚持任何时刻都要获得全额供电,就应为更高的容量与网络保障付费;如果它愿意在极端时段降载、把可延迟任务移动到别处,避免部分升级,费率可以反映这种价值。
但灵活性不能只写在宣传稿里。合同要定义提前多久通知、能降多少、持续多久、验证方法、违约责任,以及谁有权中断。训练任务“理论上可移动”与运营商“愿意在关键时刻移动”是两件事。
电网需要的不是 AI 公司关于未来智能调度的故事,而是一条可以在最热的傍晚被调用、被测量、被结算的负荷曲线。
快行业进了慢基础设施,合同要活得更久
数据中心会给一些地区带来税收、建设投资和更大的电力需求,也可能帮助既有电网摊薄固定成本。它同样可能占用稀缺容量、推动新建电源与线路,并把长期资产留在一个变化极快的技术行业身后。
两种可能都存在,所以制度不能从预设结论出发。
一张可信的大负荷账单至少应公开或向监管者完整披露:项目申报与最低承诺容量、需要的电源与网络升级、专用和公共收益如何划分、企业预付与担保多少、项目延误或退出时剩余成本如何处理、灵活负荷承诺怎样验证、居民用户在不同情景下的费率影响。
最重要的数字,可能不是数据中心满负荷时一年用多少电,而是它在第七年离开时,还欠这条线路多少钱。
AI 行业习惯用模型参数、算力与融资速度描述竞争。电网却按照另一种时间生活:一台服务器几年更新,一条输电线使用几十年;一家公司可以迁走,一座变电站留在原地。
当快行业进入慢基础设施,公平不能只靠开工仪式上的承诺。它必须是一份在热潮结束后仍然有效的合同。
参考资料清单
- 《Ratepayer Protection Pledge》,白宫,2026 — https://www.whitehouse.gov/releases/2026/03/ratepayer-protection-pledge/
- 《六个区域电网运营商的大负荷命令》,FERC,2026 — https://www.ferc.gov/news-events/news/ferc-launches-aggressive-targeted-action-speed-large-load-integration
- 《成本回收协议、透明度和项目成熟度》,FERC,2026 — https://www.ferc.gov/news-events/news/commissioner-rosners-remarks-large-load-show-cause-orders-e-7-e-12-june-18-2026
- 《Have Data Centers Raised Your Electric Bill?》,2026 — https://arxiv.org/abs/2606.19777
- 《数据中心绿色低碳发展专项行动计划》,国家发展改革委等四部门,2024 — https://www.ndrc.gov.cn/xwdt/tzgg/202407/t20240723_1391895.html
- 《欧盟 2024/1364 号授权法规》,2024 — https://eur-lex.europa.eu/eli/reg/2024/1364/oj